

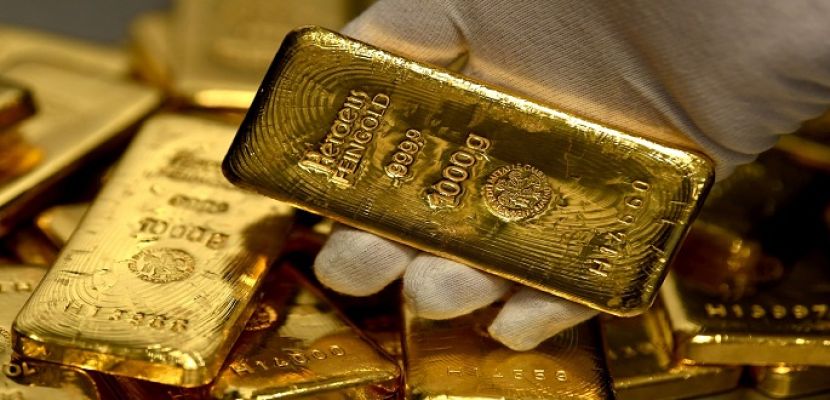
كشف «مرصد الذهب» عن تراجع أسعار الذهب في الأسواق المحلية بنسبة 3.5% خلال سبتمبر 2026، مقابل انخفاض الأوقية عالميًا بنحو 6.7%، تحت ضغط ارتفاع الدولار وعوائد سندات الخزانة الأمريكية وتجدد توقعات تشديد السياسة النقدية، فيما خفف صعود سعر الدولار أمام الجنيه من انتقال الخسائر العالمية بالكامل إلى السوق المصرية.
وقال الدكتور وليد فاروق، مدير «مرصد الذهب للدراسات الاقتصادية»، إن سعر جرام الذهب عيار 21 تراجع بنحو 220 جنيهًا خلال سبتمبر، بعدما افتتح الشهر عند 6330 جنيهًا، وسجل خلاله مستوى مرتفعًا عند 6450 جنيهًا، ثم تراجع إلى 6075 جنيهًا، قبل أن يختتم التعاملات عند 6110 جنيهات.
وأضاف أن جرام الذهب عيار 24 أنهى الشهر عند نحو 6983 جنيهًا، مقابل 7234 جنيهًا بنهاية أغسطس، فيما تراجع عيار 18 من 5426 جنيهًا إلى 5237 جنيهًا، وهبط سعر الجنيه الذهب من 50640 جنيهًا إلى 48880 جنيهًا، دون احتساب المصنعية.
وعالميًا، فقدت الأوقية نحو 297 دولارًا خلال سبتمبر، بعدما بدأت الشهر عند 4452 دولارًا، ولامست مستوى 4110 دولارات في موجة الهبوط الأخيرة، قبل أن تختتم التعاملات قرب 4155 دولارًا.
صعود الدولار يخفف الخسائر المحلية
وأوضح فاروق أن اختلاف حجم الخسائر بين السوق المصرية والبورصة العالمية يعكس تأثير سعر الصرف، إلى جانب تغير الفارق بين السعر المحلي الفعلي والقيمة المحسوبة وفق الأوقية والدولار.
وبحسب بيانات سعر الصرف التي استند إليها المرصد، بدأ الدولار الشهر عند نحو 50.97 جنيه، ولامس مستوى 52.25 جنيهًا في 16 سبتمبر، قبل أن ينهي سبتمبر قرب 52 جنيهًا، وبذلك ارتفع بنحو 1.07 جنيه خلال الشهر، بنسبة تقارب 2%، ما وفر دعمًا نسبيًا لسعر الجرام رغم هبوط الأوقية.
وأشار إلى أن احتساب قيمة جرام الذهب عيار 21 باستخدام أوقية عند 4155 دولارًا ودولار عند 52 جنيهًا يعطي سعرًا استرشاديًا يقارب 6078 جنيهًا، مقابل سعر تداول محلي بلغ 6110 جنيهات؛ أي علاوة محدودة بنحو 32 جنيهًا للجرام، أو نحو 0.5%.
وفي المقابل، تشير أسعار بداية الشهر، عند أوقية تبلغ 4452 دولارًا ودولار عند 50.97 جنيه، إلى قيمة استرشادية تقارب 6384 جنيهًا، مقابل سعر محلي عند 6330 جنيهًا؛ أي خصم بنحو 54 جنيهًا، مع مراعاة ضرورة تزامن الأسعار المستخدمة في المقارنة.
وأوضح فاروق أن الانتقال من الخصم إلى العلاوة ساهم، إلى جانب ارتفاع الدولار، في الحد من الخسائر المحلية مقارنة بالأوقية، وقد يعكس ذلك تحوط التجار من تقلبات سعر الصرف، بينما عمل ضعف الطلب واتساع عمليات إعادة البيع في الاتجاه المقابل، بالضغط على الأسعار والحد من اتساع العلاوة.
وأضاف أن إعادة بيع الذهب لتوفير السيولة تبرز إحدى وظائفه الأساسية لدى الأسر باعتباره مدخرًا يمكن تحويله إلى نقد عند الحاجة، غير أن الحكم على قدرته على حفظ القيمة يتطلب النظر إلى مدة الاحتفاظ وسعر الشراء وتكاليف المصنعية وفروق البيع والشراء.
مكاسب محلية في تسعة أشهر رغم التراجع العالمي
وأوضح فاروق أن جرام الذهب عيار 21 احتفظ بمكاسب بلغت 280 جنيهًا منذ بداية 2026، بنسبة تقارب 4.8%، بعدما بدأ العام عند 5830 جنيهًا وأنهى سبتمبر عند 6110 جنيهات.
وبحسب السجل السعري الذي استند إليه المرصد، سجل الذهب المحلي أعلى مستوى عند 7600 جنيه في 2 مارس، ثم تراجع إلى 5600 جنيه في 25 يونيو، وبالمقارنة بإغلاق سبتمبر، ظل الجرام أقل من قمته بمقدار 1490 جنيهًا، بنسبة 19.6%، لكنه ارتفع عن قاع يونيو بنحو 510 جنيهات، أو 9.1%.
وعالميًا، تراجعت الأوقية بنحو 163 دولارًا خلال الأشهر التسعة الأولى، بنسبة تقارب 3.8%، من 4318 دولارًا في بداية العام إلى 4155 دولارًا بنهاية سبتمبر.
ووفق المستويات الواردة في بيانات المرصد، سجلت الأوقية قمة عند 5626 دولارًا في 29 يناير، ثم هبطت إلى 3959 دولارًا في 24 يونيو، وبذلك أنهت سبتمبر أقل من القمة بنحو 1471 دولارًا، أو 26.1%، وأعلى من قاع يونيو بنحو 196 دولارًا، بنسبة تقارب 5%.
وتكشف هذه المقارنة أن مكاسب الذهب بالجنيه لا تتوقف على اتجاه الأوقية وحدها؛ إذ تستطيع حركة العملة المحلية وتغير العلاوة أو الخصم تعديل حصيلة الاستثمار محليًا، حتى عندما يسجل المعدن خسائر بالدولار.
الفائدة والنفط يقودان ضغوط سبتمبر
كانت توقعات الفائدة الأمريكية من أبرز محركات الذهب خلال الشهر؛ فقد عززت بيانات التوظيف القوية الاعتقاد بقدرة الاقتصاد الأمريكي على تحمل استمرار السياسة النقدية المقيدة، ما دعم الدولار وعوائد السندات ورفع تكلفة الاحتفاظ بالذهب الذي لا يدر عائدًا.
وفي 16 سبتمبر، رفع الاحتياطي الفيدرالي نطاق الفائدة بربع نقطة مئوية إلى 3.75%–4%، مؤكدًا استمرار التضخم عند مستويات مرتفعة والحاجة إلى إعادته إلى مستهدف 2%. وبذلك انتقلت الضغوط من توقعات التشديد إلى قرار نقدي فعلي.
ومع ذلك، لم يتحرك الذهب في اتجاه واحد؛ إذ شهد فترات تعافٍ مع تغير توقعات الفائدة وتحركات النفط والدولار، قبل أن تتجدد موجات البيع في النصف الثاني من الشهر.
وحقق خام برنت مكاسب شهرية تقارب 14%، وسط تعثر المحادثات الأمريكية الإيرانية ومخاوف الإمدادات، بينما سجل عائد سندات الخزانة الأمريكية لأجل عشر سنوات أكبر زيادة شهرية منذ 2022، وأسهم هذا التزامن في زيادة مخاوف استمرار التضخم وبقاء الفائدة مرتفعة.
وأوضح فاروق أن التوترات الجيوسياسية لا تقود الذهب إلى الصعود تلقائيًا؛ فعندما ترفع أسعار الطاقة وتزيد احتمالات التشديد النقدي، قد يطغى تأثير الدولار والعوائد على الطلب على الملاذ الآمن في الأجل القصير.
وفي 28 سبتمبر، تسارعت خسائر الأوقية لتلامس نحو 4110 دولارات، وهو أدنى مستوى منذ أوائل أغسطس، وأشارت رويترز إلى تراجع مراكز المضاربة الشرائية وخروج محدود من صناديق الذهب، بالتزامن مع ضغوط العوائد وفتور بعض الطلب الآسيوي.
التضخم يدعم تعافيًا مؤقتًا في الجلسة الأخيرة
تلقت الأسعار دعمًا مؤقتًا يوم 30 سبتمبر من بيانات التضخم الأمريكية الأقل من المتوقع؛ إذ ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي بنسبة 0.3% شهريًا في أغسطس، وسجل التضخم الأساسي 3% سنويًا، لكن التعافي لم يستمر حتى نهاية التعاملات، مع بقاء ضغوط الطاقة والعوائد.
كان تقرير المرصد في منتصف الجلسة قد رصد وصول الأوقية إلى نحو 4210 دولارات وجرام عيار 21 إلى 6160 جنيهًا، قبل تراجع الأسعار لاحقًا، وتوضح هذه الحركة أهمية التمييز بين القراءة اللحظية وإغلاق الشهر عند حساب الأداء والعلاوة أو الخصم.
البنوك تميز بين الضغوط القريبة والدعم طويل الأجل
رغم خسائر سبتمبر، استمرت المؤسسات الدولية في النظر إلى مشتريات البنوك المركزية وتنويع الاحتياطيات باعتبارهما عاملَي دعم للذهب، مع اختلاف تقديراتها لتأثير الفائدة على سرعة التعافي.
وكان «جولدمان ساكس» قد أبقى في مذكرة نقلتها رويترز بتاريخ 11 سبتمبر على توقعه وصول الذهب إلى 4900 دولار بنهاية 2026، مع طرح سيناريو أقل تفاؤلًا عند 4440 دولارًا إذا تجددت توقعات رفع الفائدة وأدت إلى مبيعات من المستثمرين الحساسين للعوائد.
وفي تحديث لاحق بتاريخ 18 سبتمبر، بحسب ملخص مالي منشور للمذكرة، خفض البنك تقديره للقيمة العادلة بنهاية 2026 إلى 4650 دولارًا، مع الإبقاء على هدف 5400 دولار بنهاية 2027؛ معتبرًا أن التشديد النقدي يبطئ الصعود القريب، بينما يستمر الدعم الناتج عن تنويع الاحتياطيات الرسمية.
ومن جانبه، أشار «يو بي إس» في تحليل منشور خلال سبتمبر إلى أن ارتفاع العوائد الحقيقية وقوة الدولار يمثلان ضغطًا قريبًا، لكنه أبقى على رؤيته الإيجابية لدور الذهب في تنويع المحافظ. وتوقع مشتريات سنوية للبنوك المركزية تتراوح بين 750 و1000 طن، ورأى أن فترات الضعف قد تتيح بناء حيازات استراتيجية ضمن محافظ متنوعة.
وأكد فاروق أن حركة الذهب المقبلة ستتوقف على مسار التضخم والنفط والدولار والعوائد، ومدى استعادة الطلب الاستثماري زخمه. وفي مصر، ستظل حركة سعر الصرف والسيولة وعمليات إعادة البيع عوامل حاسمة في تحديد استجابة الجرام لتحركات الأوقية.
وأضاف أن حصيلة سبتمبر تؤكد ضرورة التمييز بين دور الذهب في تنويع المدخرات على المدى الطويل وتقلباته القريبة؛ فالطلب الرسمي يوفر دعمًا للسوق، لكنه لا يمنع الخسائر عندما ترتفع الفائدة والدولار والعوائد.
إخلاء مسؤولية إن موقع بالبلدي يعمل بطريقة آلية دون تدخل بشري،ولذلك فإن جميع المقالات والاخبار والتعليقات المنشوره في الموقع مسؤولية أصحابها وإداره الموقع لا تتحمل أي مسؤولية أدبية او قانونية عن محتوى الموقع.
"جميع الحقوق محفوظة لأصحابها"
المصدر :" tawasul24.com "